Domain richtigfinanzieren.de kaufen?
Wir ziehen mit dem Projekt
richtigfinanzieren.de um.
Sind Sie am Kauf der Domain
richtigfinanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain richtigfinanzieren.de kaufen?
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Ähnliche Suchbegriffe für Wann
Top-Angebote
Produkte zum Begriff Wann:
-
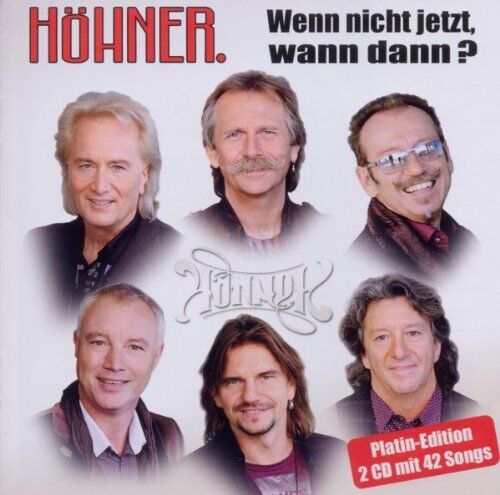
Höhner - Wenn Nicht Jetzt,Wann Dann/die Größten Hits - Preis vom 30.10.2026 04:07:28 hBrand : HÖHNER, Binding : Audio CD, Label : Rhingtön (Universal), Publisher : Rhingtön (Universal), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Music Line Int., medium : Audio CD, publicationDate : 2010-01-01, releaseDate : 2010-10-29, artists : Höhner4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
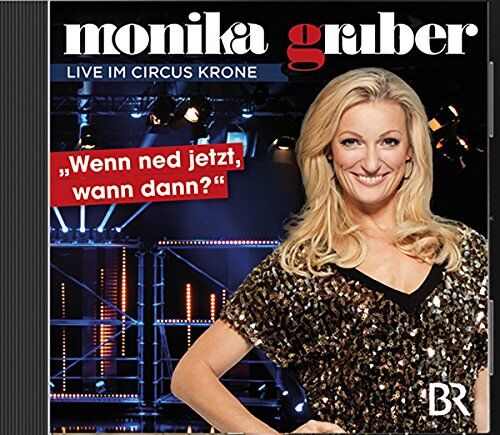
Monika Gruber - Monika Gruber - Wenn ned jetzt, wann dann ( 2CDs) - Preis vom 30.10.2026 04:07:28 hAudienceRating : Freigegeben ab 6 Jahren, Brand : Eurovideo Medien, Binding : Audio CD, Label : Telepool (Vertrieb EuroVideo Medien GmbH), Publisher : Telepool (Vertrieb EuroVideo Medien GmbH), NumberOfDiscs : 2, NumberOfItems : 2, PackageQuantity : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2015-03-03, artists : Monika Gruber, languages : german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wann fängt die Tilgung an?
Die Tilgung beginnt in der Regel nach Ablauf der vereinbarten Zinsbindungsdauer bei einem Kredit. Das bedeutet, dass ab diesem Zeitpunkt die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten erfolgt. Die genauen Modalitäten der Tilgung, wie etwa die Höhe der Raten und die Laufzeit, werden bereits bei Vertragsabschluss festgelegt. Es ist wichtig, die Tilgungsmodalitäten genau zu kennen, um finanzielle Engpässe zu vermeiden und den Kredit fristgerecht zurückzuzahlen. Es empfiehlt sich daher, sich frühzeitig über die Tilgungsbedingungen zu informieren und gegebenenfalls Anpassungen vorzunehmen. **


Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Wann lohnt sich ein ETF Sparplan?
Ein ETF Sparplan lohnt sich in der Regel, wenn man langfristig in den Aktienmarkt investieren möchte, da ETFs eine breite Diversifikation bieten und das Risiko streuen. Zudem sind ETF Sparpläne kostengünstig, da die Gebühren im Vergleich zu aktiv gemanagten Fonds oft niedriger sind. Durch regelmäßige Einzahlungen können Anleger vom Cost-Average-Effekt profitieren und so von Kursschwankungen profitieren. Ein ETF Sparplan eignet sich auch für Anleger, die nicht viel Zeit für die Auswahl und Verwaltung von Einzelaktien haben, da ETFs passiv verwaltet werden und den Markt abbilden. Letztendlich ist ein ETF Sparplan eine gute Möglichkeit, um langfristig Vermögen aufzubauen und von den Renditechancen des Aktienmarktes zu profitieren. **
Top-Angebote
Produkte zum Begriff Wann:
-
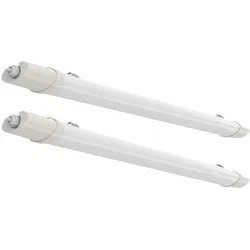
2er Set LED Wannenleuchte Deckenlampe Lager Hallenleuchte Garagen Beleuchtung neutralweiß Feuchtraum WannBeschreibung Diese LED-Deckenleuchte überzeugt durch ihre starke Lichtleistung und robuste Bauweise. Mit einer Schutzart von IP65 ist sie bestens für feuchte oder staubige Umgebungen geeignet – ideal für Werkstätten, Garagen, Kellerräume oder Industriehallen. Das Gehäuse aus hochwertigem Kunststoff schützt die integrierte LED-Technik zuverlässig vor äußeren Einflüssen. Die neutralweiße Lichtfarbe mit 4000 K und 1530 Lumen sorgt für eine gleichmäßige, helle Beleuchtung, die den Arbeitsbereich optimal ausleuchtet. Im Lieferumfang sind zwei Leuchten enthalten, die sofort einsatzbereit montiert werden können. Im Lieferumfang sind zwei Leuchten enthalten! Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Kunststoff • Lampenschirm: Kunststoff • Schutzart: IP65 • Länge x Breite x Höhe in cm: 60 x 6 x 3,5 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 18 Watt • Lichtstrom: 1530 Lumen • Lichtfarbe: neutralweiß • Stromversorgung: 220-240V, 50-60Hz • Die Lampen können in der Leuchte nicht ausgetauscht werden. Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 1530 lm (Lumen) • Energieverbrauch: 18 kWh/1000h • Farbtemperatur: 4000 K (Kelvin) • Lichtfarbe: neutralweiß • Nennleistungsaufnahme: 18 W (Watt) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 200-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Farbwiedergabe (CRI): 70 • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit bis 100%: 0s (Sekunden) • Abstrahlwinkel: 120° (Grad) • Umgebungstemperatur: -25° bis +50° Leistung Leuchtmittel: 18 Watt Farbtemperatur: 4000 K Geeignet für z.B. Garage, Lagerhalle LxBxH: 60 x 5 x 3,5 cm18,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Höhner - Wenn Nicht Jetzt,Wann Dann/die Größten Hits - Preis vom 30.10.2026 04:07:28 hBrand : HÖHNER, Binding : Audio CD, Label : Rhingtön (Universal), Publisher : Rhingtön (Universal), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Music Line Int., medium : Audio CD, publicationDate : 2010-01-01, releaseDate : 2010-10-29, artists : Höhner4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monika Gruber - Monika Gruber - Wenn ned jetzt, wann dann ( 2CDs) - Preis vom 30.10.2026 04:07:28 hAudienceRating : Freigegeben ab 6 Jahren, Brand : Eurovideo Medien, Binding : Audio CD, Label : Telepool (Vertrieb EuroVideo Medien GmbH), Publisher : Telepool (Vertrieb EuroVideo Medien GmbH), NumberOfDiscs : 2, NumberOfItems : 2, PackageQuantity : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2015-03-03, artists : Monika Gruber, languages : german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Wann
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wann fängt die Tilgung an?
Die Tilgung beginnt in der Regel nach Ablauf der vereinbarten Zinsbindungsdauer bei einem Kredit. Das bedeutet, dass ab diesem Zeitpunkt die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten erfolgt. Die genauen Modalitäten der Tilgung, wie etwa die Höhe der Raten und die Laufzeit, werden bereits bei Vertragsabschluss festgelegt. Es ist wichtig, die Tilgungsmodalitäten genau zu kennen, um finanzielle Engpässe zu vermeiden und den Kredit fristgerecht zurückzuzahlen. Es empfiehlt sich daher, sich frühzeitig über die Tilgungsbedingungen zu informieren und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Wann lohnt sich ein ETF Sparplan?
Ein ETF Sparplan lohnt sich in der Regel, wenn man langfristig in den Aktienmarkt investieren möchte, da ETFs eine breite Diversifikation bieten und das Risiko streuen. Zudem sind ETF Sparpläne kostengünstig, da die Gebühren im Vergleich zu aktiv gemanagten Fonds oft niedriger sind. Durch regelmäßige Einzahlungen können Anleger vom Cost-Average-Effekt profitieren und so von Kursschwankungen profitieren. Ein ETF Sparplan eignet sich auch für Anleger, die nicht viel Zeit für die Auswahl und Verwaltung von Einzelaktien haben, da ETFs passiv verwaltet werden und den Markt abbilden. Letztendlich ist ein ETF Sparplan eine gute Möglichkeit, um langfristig Vermögen aufzubauen und von den Renditechancen des Aktienmarktes zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.